Kies de zorgverzekering die bij jou past
Nov 05, 2026Wanneer heb jij voor het laatst echt naar je zorgverzekering gekeken? Niet even vluchtig de nieuwe premie gezien en gezucht, maar écht gekeken of hij nog bij je past?
Elk jaar rond deze tijd krijg ik de vraag in mijn spreekkamer: "Iris, welke zorgverzekering moet ik nou nemen?" Ik kan die keuze natuurlijk niet voor je maken, maar ik snap je vraag (en frustratie) heel goed! Natura, restitutie, vrijwillig eigen risico, aanvullend pakket 1 tot en met 4… je ziet door de bomen het bos niet meer. En dus laten de meeste mensen het gewoon zoals het was.
Maar een bewuste keuze scheelt je soms honderden euro's per jaar, of juist een flinke kater als je zorg nodig hebt. Waar je op let, en hoe je mijn consulten vergoed kunt krijgen, lees je in dit artikel. Je hebt nog tot en met 31 december 2026 om over te stappen.
Basis is basis
De inhoud van de basisverzekering ligt wettelijk vast, dus die is overal vrijwel gelijk. Het verschil zit in de vraag bij wie je terecht kunt. Met een naturapolis krijg je zorg volledig vergoed bij zorgverleners waar je verzekeraar een contract mee heeft. Ga je ergens anders heen, dan betaal je een deel zelf.
Met een restitutiepolis kies je zelf je zorgverlener, tegen een iets hogere premie. En een budgetpolis is lekker goedkoop, maar met een kleine kring gecontracteerde zorgverleners. Prima zolang je weinig zorg nodig hebt, pittig als dat ineens verandert.
Mijn tip: check je vaste zorgverleners bij naam, niet per type. Staat jouw specialist, psycholoog of fysiotherapeut op de lijst van de polis die je overweegt? Ben je al ergens onder behandeling, dan scheelt dat je soms enorm.
Gokken met risico
Het verplicht eigen risico stijgt in 2027 van €385 naar €400, voor het eerst sinds 2016... Daar kun je vrijwillig tot €500 bovenop zetten, in ruil voor een lagere premie. In het slechtste geval ben je dan eerst €900 kwijt vóórdat je verzekering iets vergoedt.
De huisarts telt niet mee voor je eigen risico, en zorg uit je aanvullende verzekering ook niet. Ziekenhuiszorg, de specialist, medicijnen en GGZ wél.
Voor een vrijwillig eigen risico kan je de buffertest doen: kun je op 2 januari €900 betalen zonder dat het pijn doet? Zo nee, dan is het niks voor jou, hoe verleidelijk die lagere premie ook is. En heb je chronische klachten of loop je al ergens? Ga er dan gewoon van uit dat je je eigen risico volmaakt. Ik snap dat een lagere maandpremie aantrekkelijk voelt, zeker met een wisselend ondernemersinkomen. Maar goedkoop is dan duurkoop.
Aanvullend of overbodig?
Aan aanvullende verzekeringen wordt flink wat geld verspild. Je kunt een zo uitgebreid pakket nemen als dat je wilt, maar als je nooit naar de fysio gaat, betaal jij uiteindelijk voor andermans behandelingen.
Zet daarom eerst op een rij welke zorg je dit jaar gebruikte, hoeveel dat kostte, en wat je volgend jaar verwacht. Denk aan de tandarts, fysiotherapie, een bril of lenzen, en integrale zorg. Tel dan de premie van een heel jaar op, en zet die naast wat je verwacht terug te krijgen. Komt de vergoeding er boven de kosten uit? Dan kun je dat geld beter zelf apart zetten.
Let wel: veel verzekeraars bieden hun aanvullende pakket alleen aan als je de basis ook bij hen hebt. En een aanvullende verzekering kun je meestal alleen per 1 januari wijzigen. De premies voor 2027 zijn uiterlijk 19 november bekend.
Integrale zorg vergoed?
Leefstijl, integrale geneeskunde en natuurgeneeskundige zorg zitten niet in de basisverzekering. Vergoeding kan alleen via een aanvullende verzekering, meestal onder het kopje alternatieve of niet-reguliere geneeswijzen. Het goede nieuws is dat die vergoeding niet van je eigen risico af gaat.
Verzekeraars vergoeden alleen als je zorgverlener lid is van een beroepsvereniging die zij erkennen. Ik ben aangesloten bij de Artsenvereniging voor Integrale Geneeskunde (AVIG), en heb uiteraard een BIG-registratie als arts. Verschillende verzekeraars vergoeden natuurgeneeskundige consulten van artsen die bij de AVIG zijn aangesloten. Maar de lijsten veranderen per jaar, dus check altijd de voorwaarden van 2027.
Binnen mijn trajecten zijn de consulten met mij declarabel, maar diagnostiek en cursussen niet. Reken er ook op dat er een maximum per jaar én per dag of behandeling geldt. Kost een consult meer dan dat dagmaximum, dan betaal je het verschil zelf. Zie de vergoeding dus als een tegemoetkoming, niet als dekking van het hele traject.
Zo check je het: zoek in de polisvoorwaarden 2027 naar "alternatieve geneeswijzen" of "natuurgeneeskunde", en kijk of de AVIG of "consulten door artsen" erbij staat. Noteer het maximum per jaar en per dag. Zo weet je hoeveel vergoeding je kan krijgen voor mijn zorg.
Zo kies je jouw zorgverzekering
Dit was een flinke lijst, van polisvorm en eigen risico tot de kleine lettertjes over integrale zorg. Ik kan me voorstellen dat je er een beetje duizelig van wordt. Polisvoorwaarden lezen is nou eenmaal niet de meest sexy bezigheid van je decembermaand 🤷🏼♀️
Pak het dus stap voor stap aan. Begin met drie dingen:
- zet je verwachte zorggebruik op een rij
- doe de buffertest voor je eigen risico
- check bij je beoogde verzekeraars of mijn consulten in hun aanvullende pakket vallen
Daarmee heb je het meeste werk al gedaan.
Twijfel je of jouw polis mijn consulten vergoedt? Check de zorgzoeker van de betreffende verzekeraar, of mail/bel ze met mijn naam, praktijknaam (Gezond Kompas) en AGB-codes (84119861 en 84058296) en vraag het zwart op wit.
Kies met zorg, letterlijk!
Gezonde groet,
Dr. Iris 👩🏼⚕️
Klachten waar je geen verklaring voor vindt?
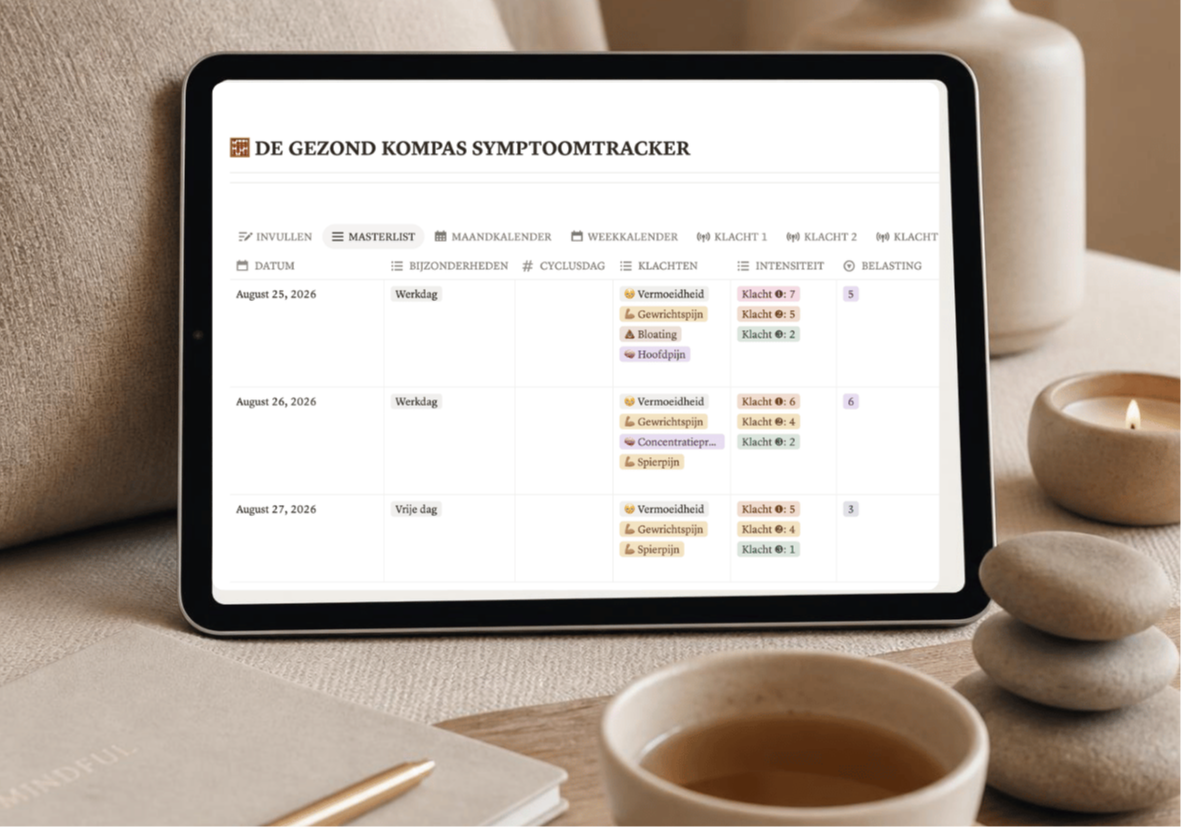
Voor mijn 1:1 cliënten maakte ik een symptoomtracker waarmee je in 3 minuten per dag vastlegt wat je klachten zijn en hoe je leefstijl was. Na drie weken zie je patronen die je anders mist.
Ik geef 'm jou graag cadeau 🎁
Je schrijft je hierbij ook in voor mijn maandelijkse Health Highlights. Uitschrijven kan altijd.
AUTEUR